Releasenotes eBlinqx Hypotheekadvies – September 2023
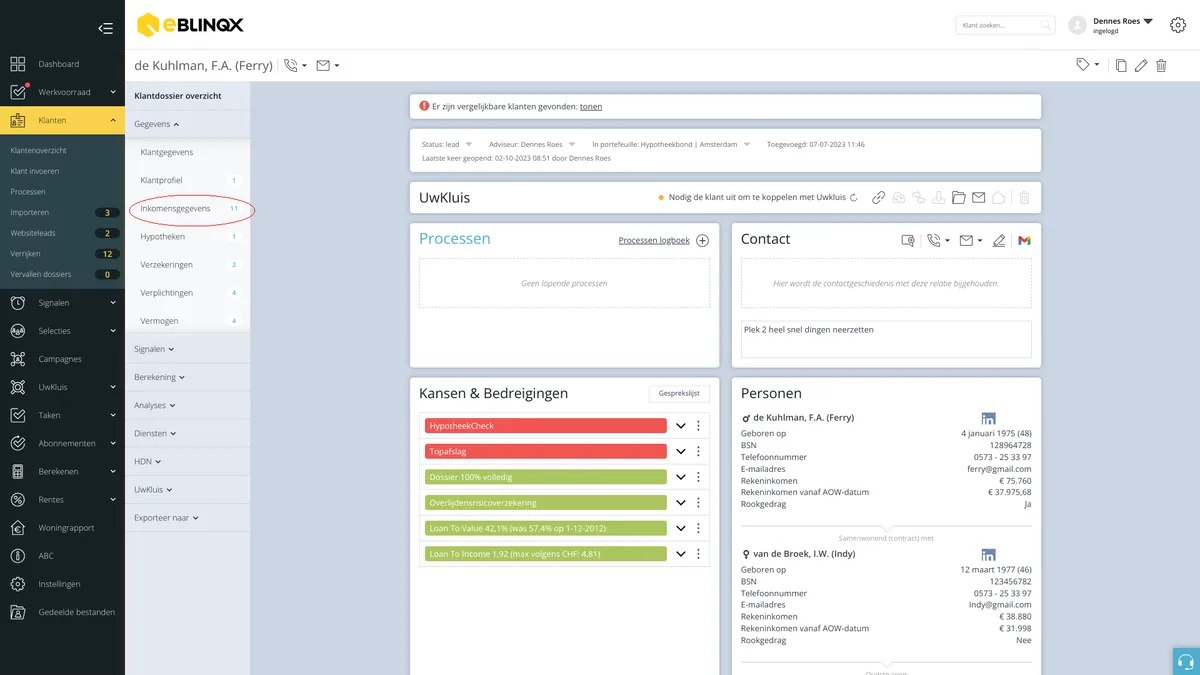 IT-15506: In het deel waar we de inkomensgegevens verzamelen, hebben we een teller toegevoegd. Hiermee kun je zien hoeveel verschillende bronnen van inkomen er zijn toegevoegd.
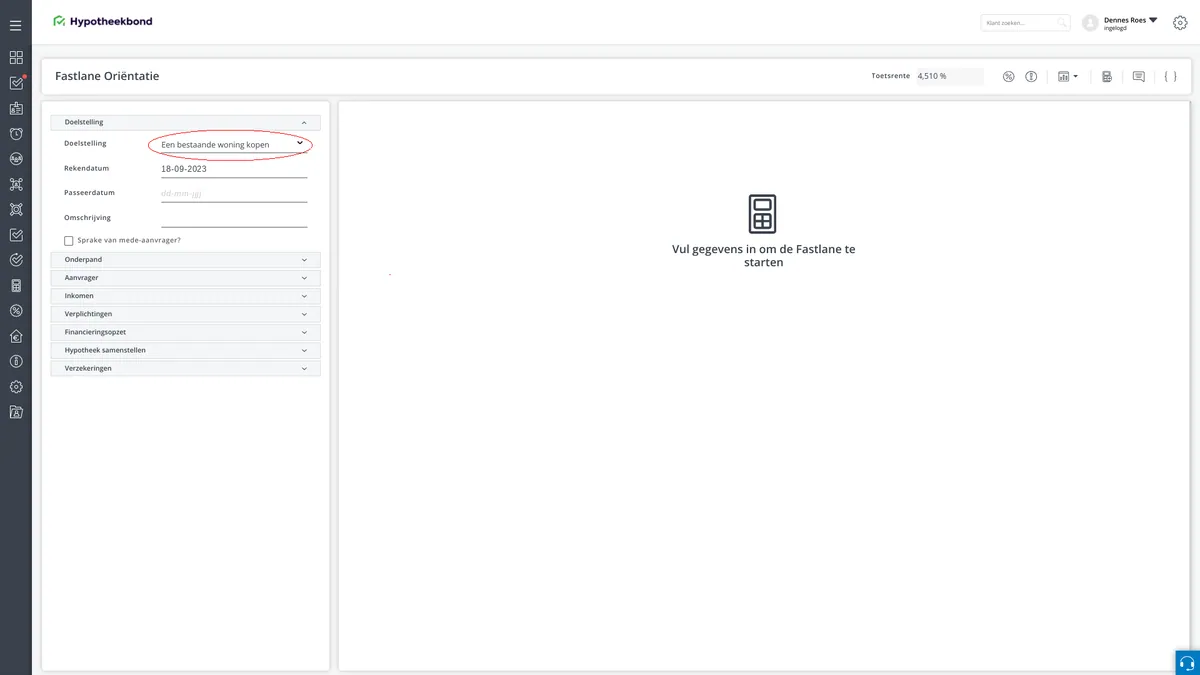 IT-15621: Als er nog geen dossier is aangemaakt, starten we in Fastlane Orientatie met de doelstelling 'Een bestaande woning kopen'. De mogelijkheid om de 'Huidige situatie te evalueren' is niet meer beschikbaar, omdat er op dat moment nog geen bestaande situatie is om te beoordelen.
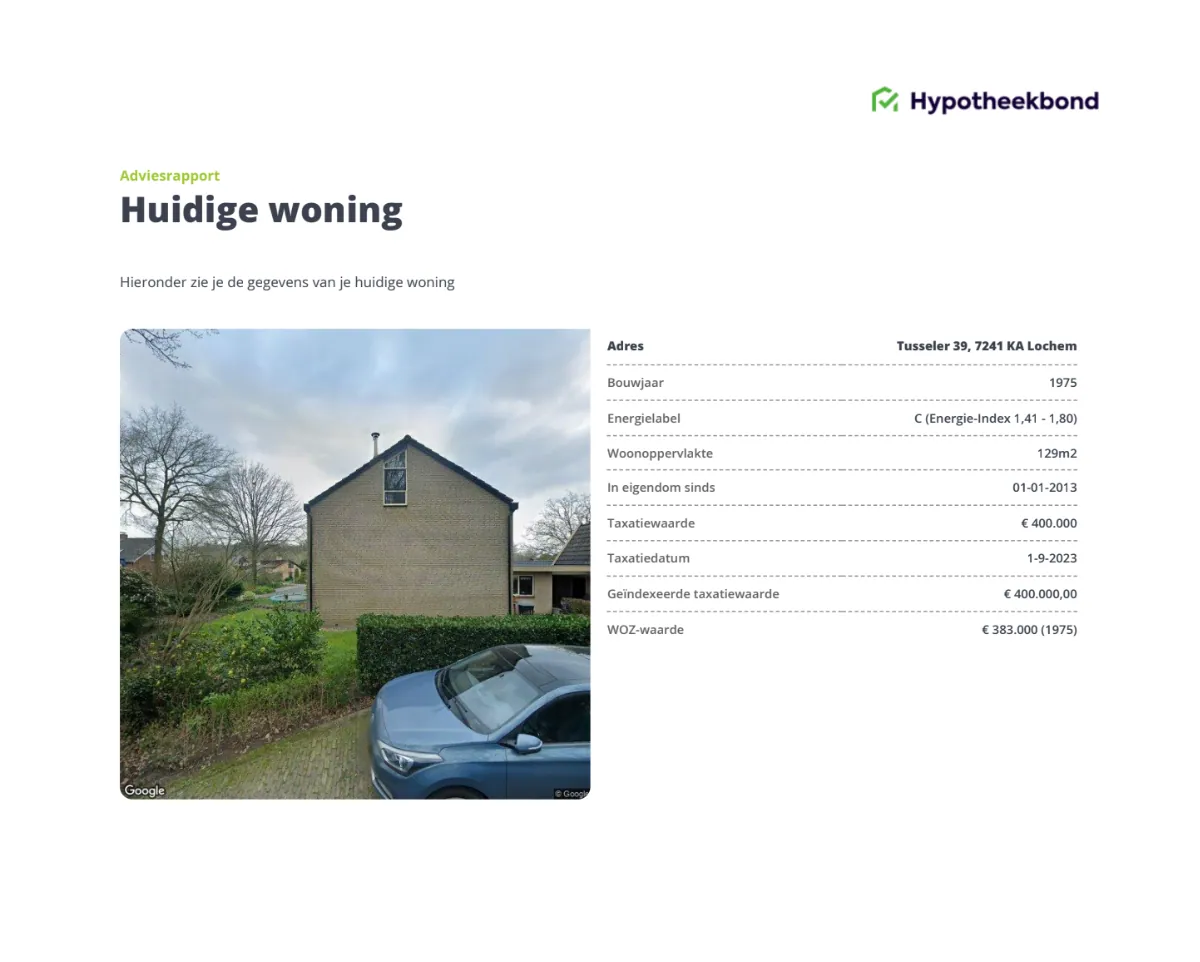 IT-15529: We hebben het adviesrapport uitgebreid met informatie over de woonoppervlakte, de verkoopprijs van de huidige woning.
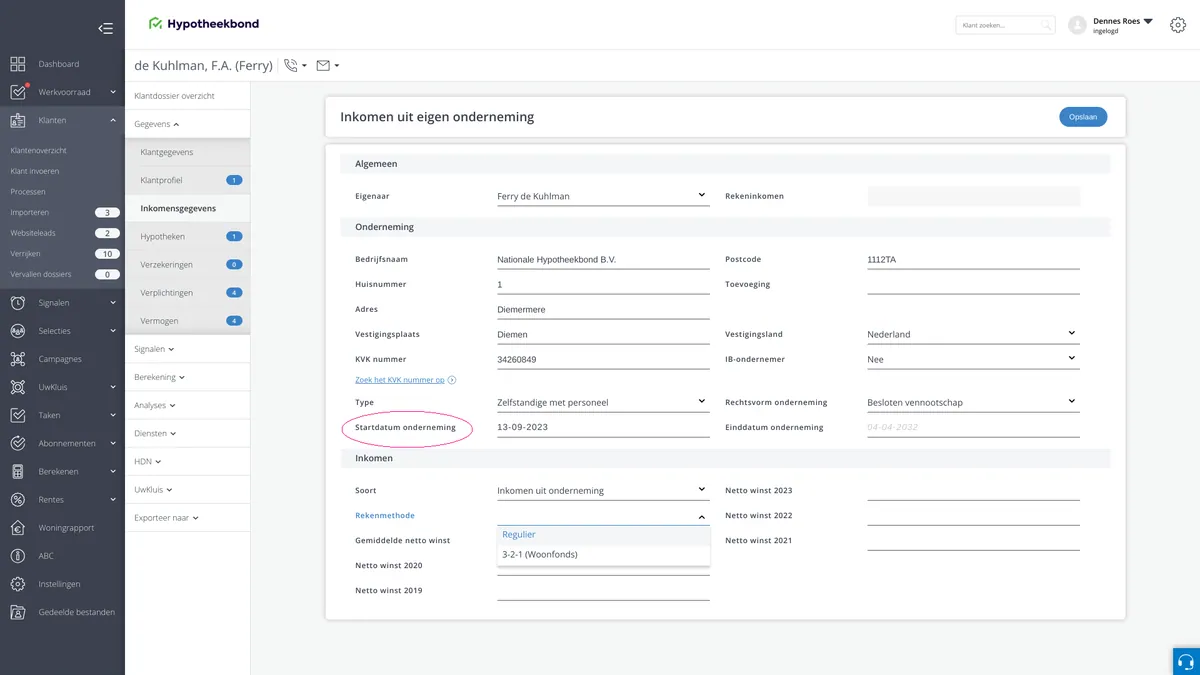 IT-15311: Vanaf nu nemen we de datum, waarop een bedrijf begonnen is, mee wanneer we het totale inkomen berekenen.
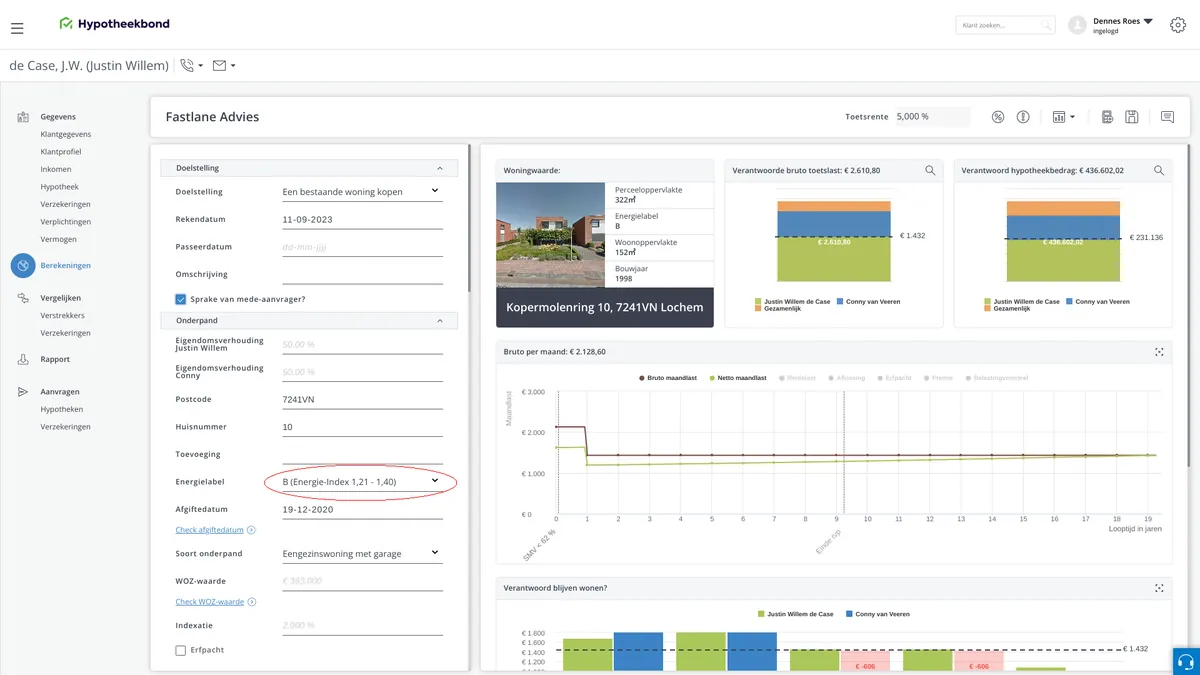 iT: 14914: Als we een bestaand dossier in de eBlinqx Hypotheekadvies laden, voegen we standaard de doelstelling 'Huidige situatie evalueren' toe. Als de adviseur deze doelstelling wijzigt naar bijvoorbeeld 'Een bestaande woning kopen', dan verwijderen we de huidige gegevens over het onderpand en vervangen we deze door de nieuwe gegevens, inclusief het nieuwe energielabel.
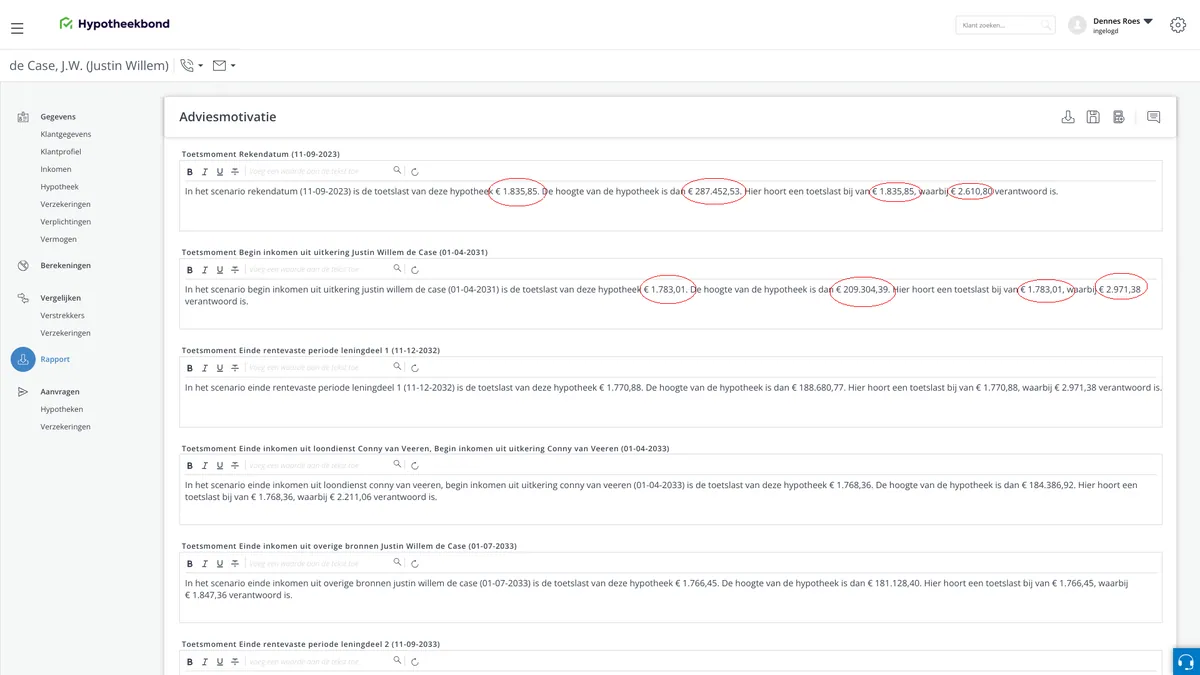 IT-15432: Vanaf vandaag zullen we in de adviesmotivatie de teksten bij de toetsmomenten, voorzien van de bijbehorende bedragen voor de verantwoorde financieringslast en de verantwoorde hypotheekhoogte.
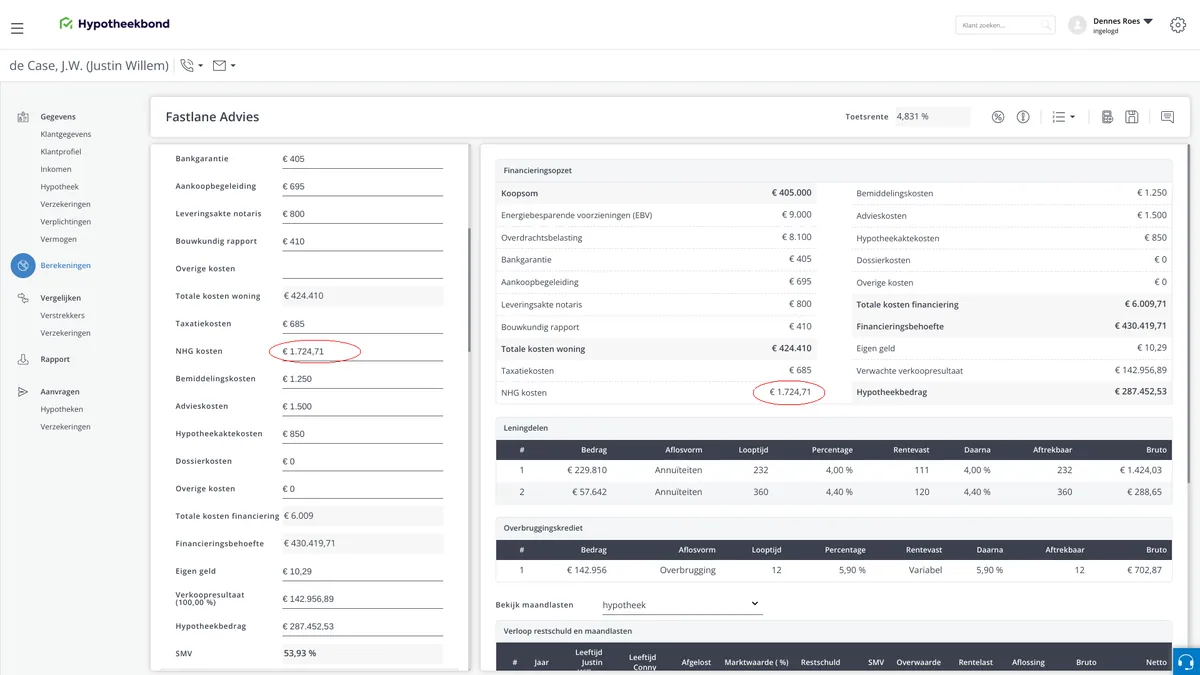 IT-15586: Vanwege een fout in de applicatie werden de NHG-kosten niet meegerekend in de totale financieringskosten en financieringsbehoefte, zowel in de applicatie zelf als in de rapporten. Dit is nu gerepareerd.
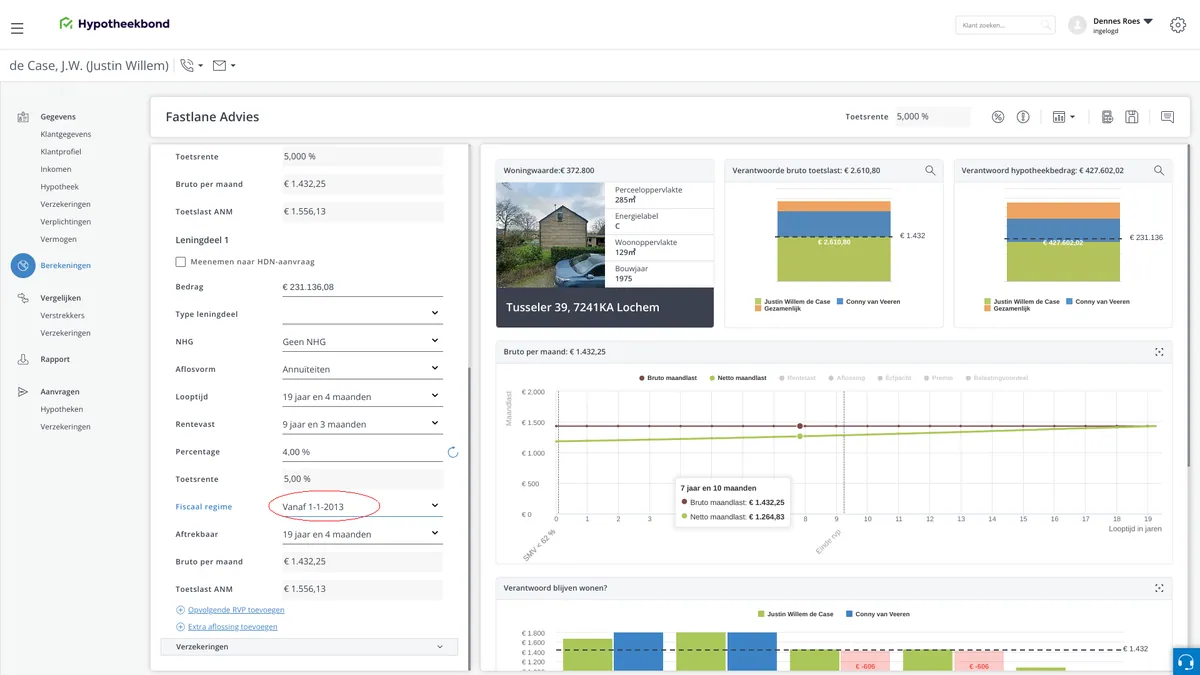 IT-15472: Bij het overzetten van een bestaande hypotheek vanuit PortefeuilleSignalen naar de eBlinqx Hypotheekadvies, weten we of het leningdeel is afgesloten vóór of na 1 januari 2013. Ook hebben we de einddatum van de renteaftrek vanuit PortefeuilleSignalen. We gaan deze informatie koppelen aan de juiste velden in de eBlinqx Hypotheekadvies-berekening. Als het bestaande leningdeel als een box 3 lening wordt beschouwd, zullen we het veld 'Fiscaal regime' invullen met het antwoord 'Fiscaal regime niet van toepassing'. Daarnaast willen we nieuwe leningdelen in de eBlinqx Hypotheekadvies automatisch voorinvullen met: Fiscaal regime: → Vanaf 1 januari 2013 en Aftrekbaar: → 30 jaar of volgens de looptijd.
 IT-15257: Bij sommige geldverstrekkers, zoals Argenta, verstrekken ze nieuw geld alleen onder een vrij specifieke voorwaarde of label. IBij Argenta is de productnaam van de Argenta Hypotheek veranderd naar Argenta Special Line.
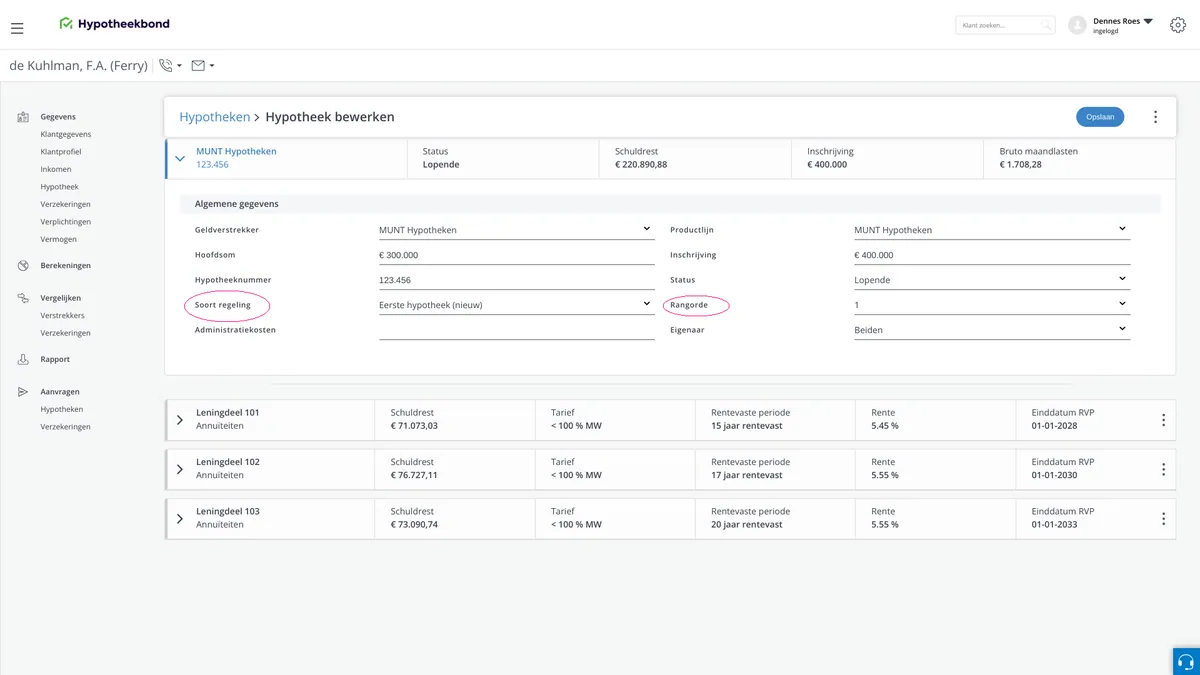 IT-15471: We hebben twee nieuwe velden toevoegd aan de sectie 'Bestaande hypotheek' in PortefeuilleSignalen. De nieuwe velden zijn: 'Soort regeling' en 'Rangorde'. Voor deze velden voegen we een keuzemenu toe dat gebaseerd is op het HDN-schema. De antwoorden die hierin worden gekozen, worden automatisch ingevuld in het HDN-formulier voor de huidige hypotheek van de klant.
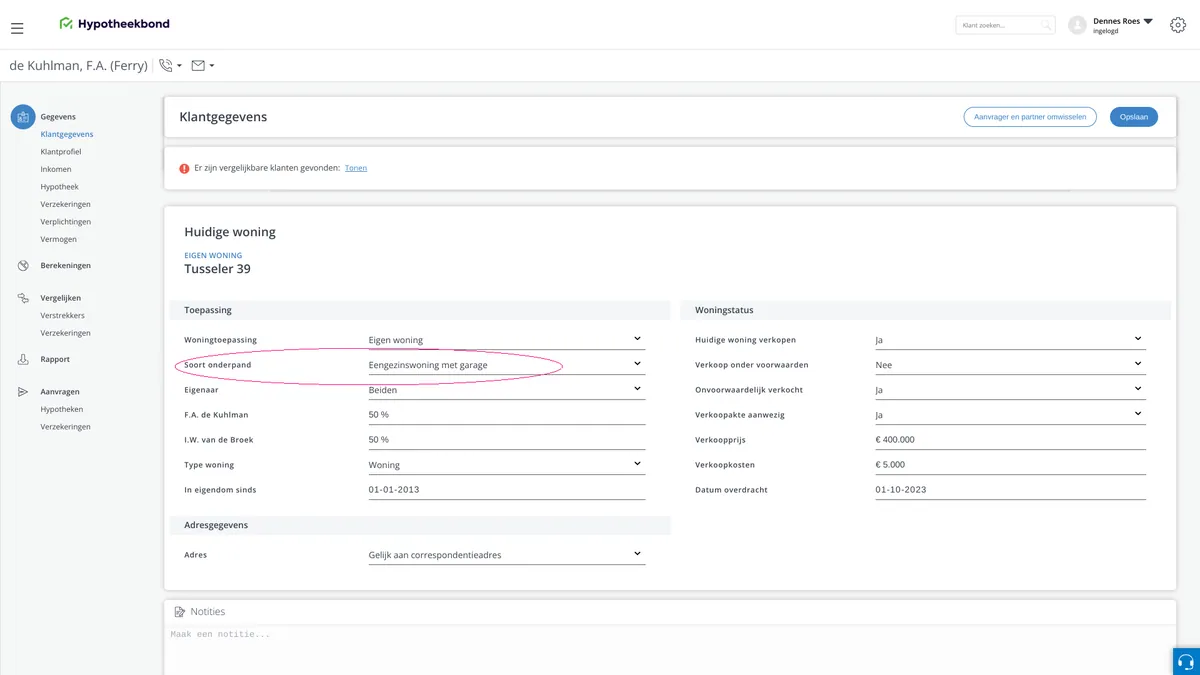 IT-14992: We hebben de sectie 'Huidige woning' in PortefeuilleSignalen uitgebreid door een nieuw veld toe te voegen, namelijk 'Soort onderpand' volgens het HDN-schema. Hierbij wordt aan het keuzemenu een lijst met opties toegevoegd die overeenkomt met het HDN-schema voor 'Soort onderpand'.
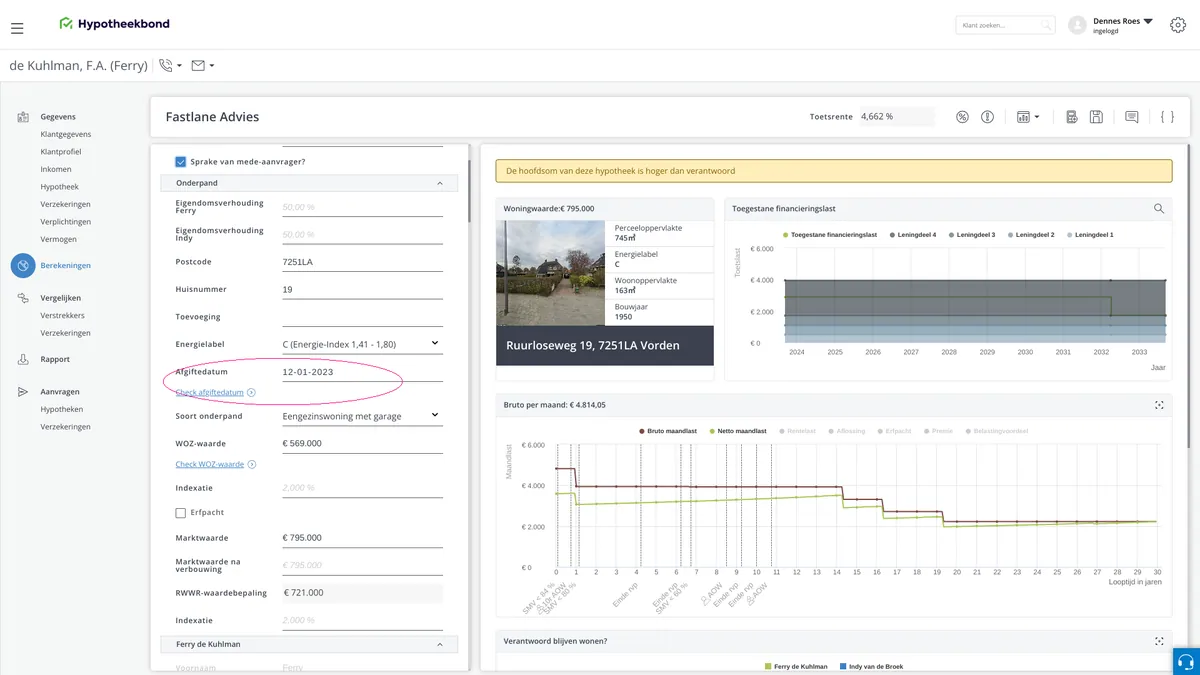 IT-15479: We gaan een nieuwe functie toevoegen aan Fastlane Advies, specifiek in de sectie 'Onderpand'. In deze functie kan de adviseur de datum invullen waarop het energielabel is afgegeven. Daarnaast voegen we een handige link toe met de tekst "Zoek je energielabel". Als je hierop klikt, kom je terecht op de website waar je jouw energielabel kunt opzoeken. Het antwoord van deze zoekopdracht wordt automatisch gekoppeld aan het aanvraagformulier voor HDN.
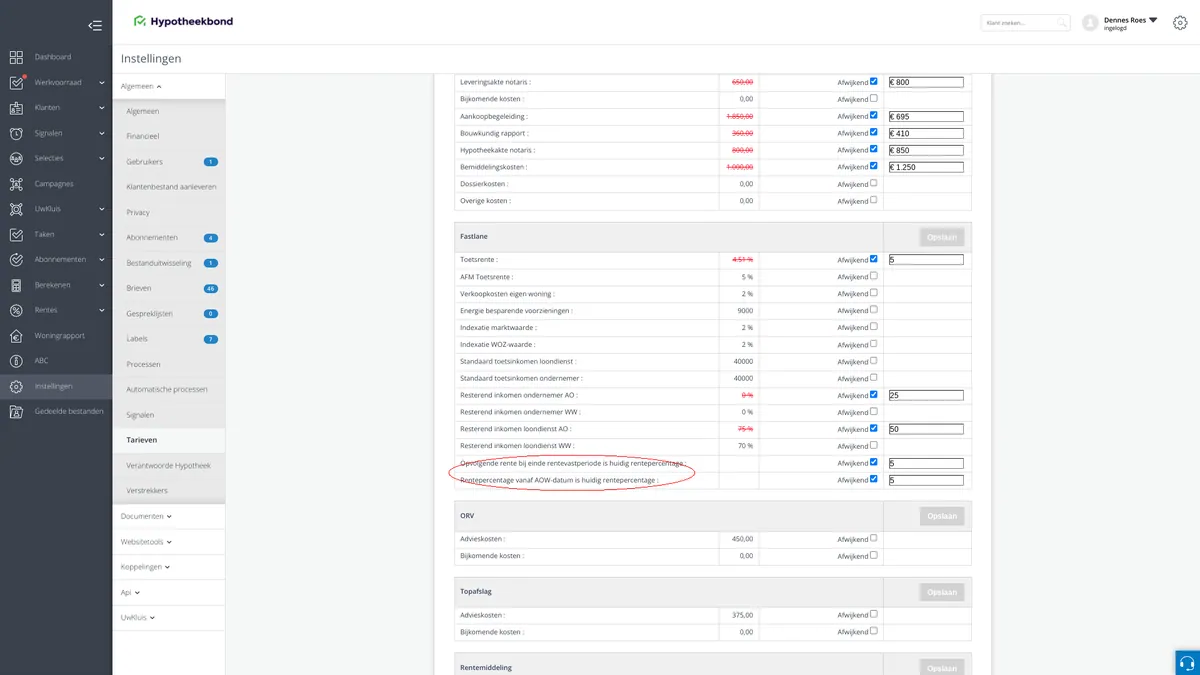 IT-14571: Wanneer degene die de aanvraag indient of de medeaanvrager de leeftijd heeft bereikt waarop ze recht hebben op AOW, gaan we opnieuw berekenen hoeveel ze kunnen lenen. We nemen daarbij een toetsrente van 5,00%, tenzij de adviseur deze in de 'Instellingen' heeft aangepast. In dat geval gebruiken we het specifieke rentepercentage dat is ingesteld door de adviseur.
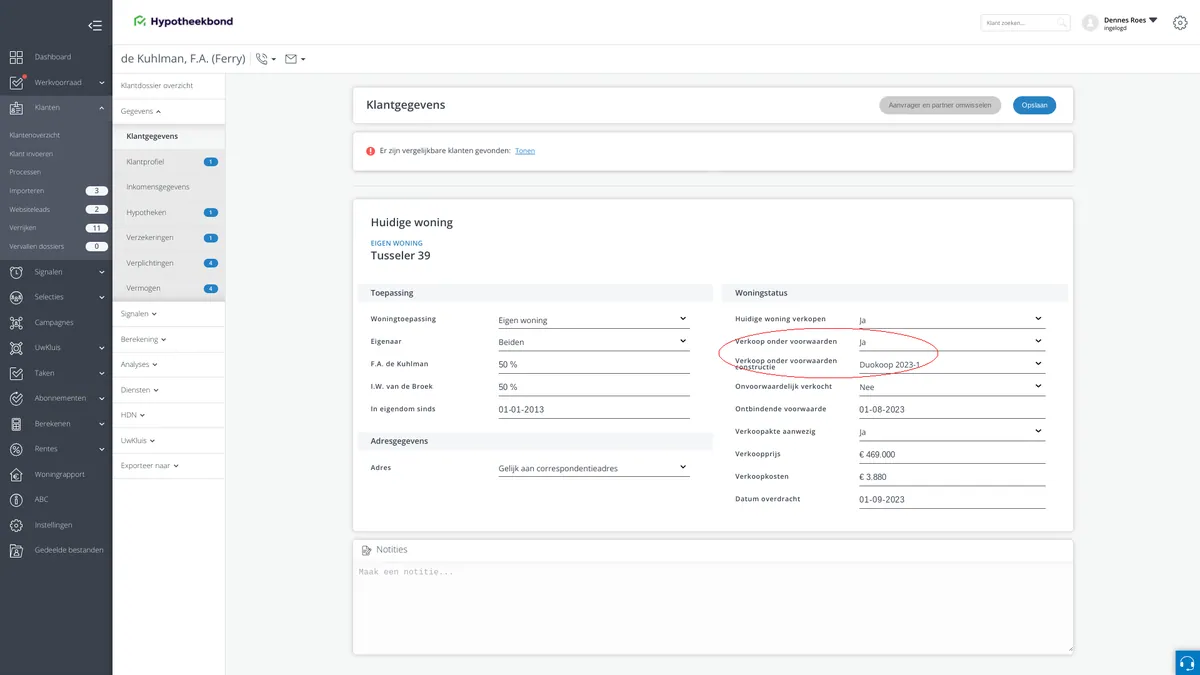 IT-15001: In PortefeuilleSignalen stellen we onder "Woningstatus" de vraag: Ben je van plan je huidige woning te verkopen? Als de adviseur hierop met ja antwoordt, stellen we een aanvullende vraag: Wil je je huis verkopen onder specifieke voorwaarden? We geven de adviseur dan een keuzemenu met de opties ja of nee. Als de adviseur voor "ja" kiest, laten we het HDN-keuzemenu zien met verschillende opties. De keuze die de adviseur hier maakt, vullen we automatisch in het HDN-formulier in.
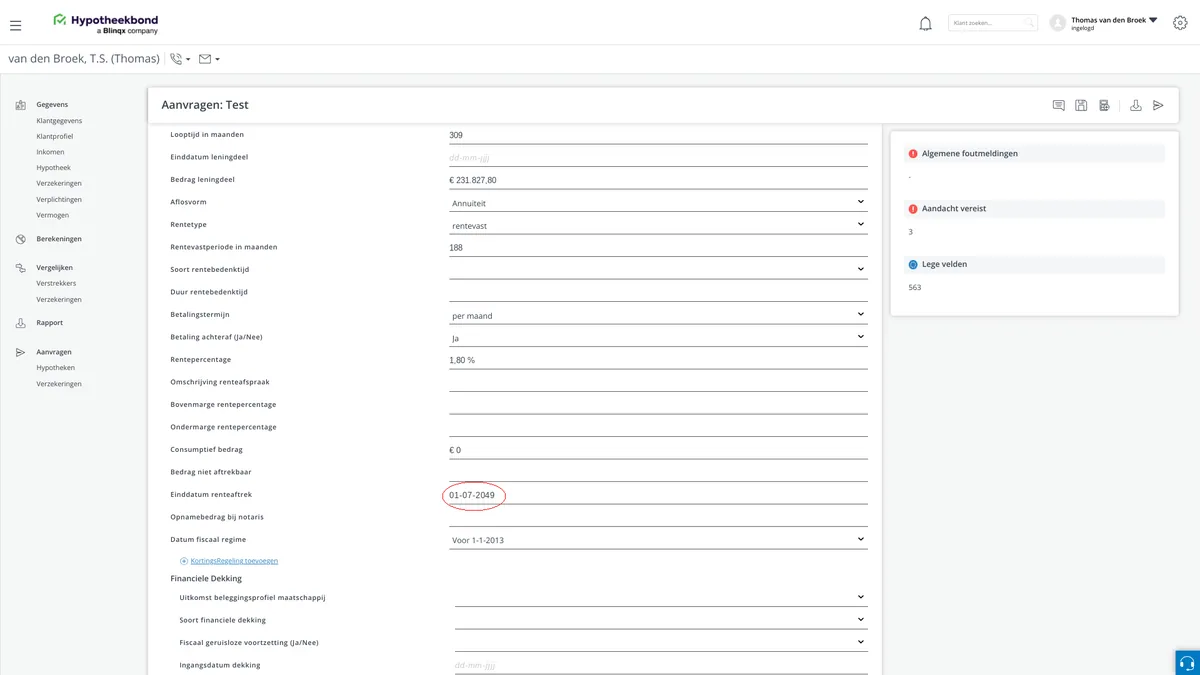 IT-14426: We gaan de vraag 'Wat is de einddatum voor renteaftrek?' vooraf invullen in het HDN-aanvraagformulier. Hiervoor gebruiken we de passeerdatum en voegen we de 'Periode aftrekbaar' toe die we vinden in de eBlinqx Hypotheekadvies. Dus als de passeerdatum bijvoorbeeld 01-10-2023 is en de periode aftrekbaar 18 jaar en 5 maanden bedraagt, dan krijgen we als antwoord op de vraag 'Einddatum renteaftrek' 01-03-2042.
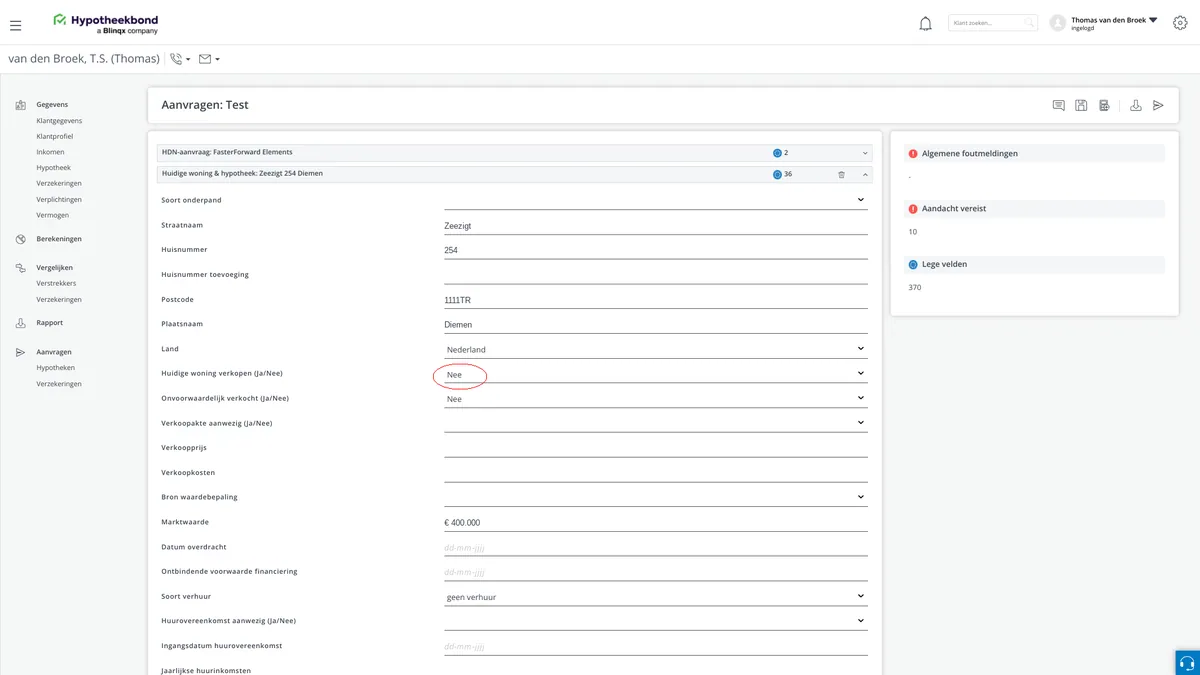 IT-15426: Als je als doel hebt om je hypotheek over te sluiten, wordt het HDN-vraagstuk 'Huidige woning verkopen (Ja/Nee)' automatisch ingevuld worden met het antwoord 'Nee'.
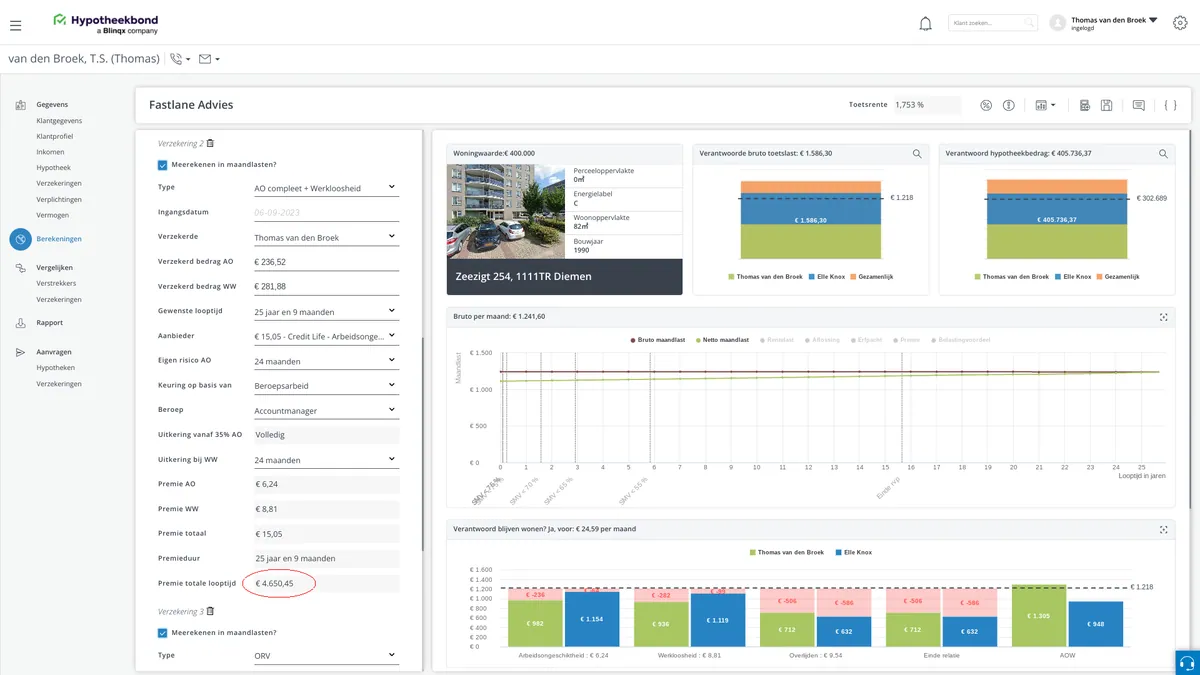 IR-15496: Als je besluit om een andere verzekeraar te kiezen voor je woonlastenverzekering, dan wordt de premie nu opnieuw berekend voor de hele periode van de verzekering.
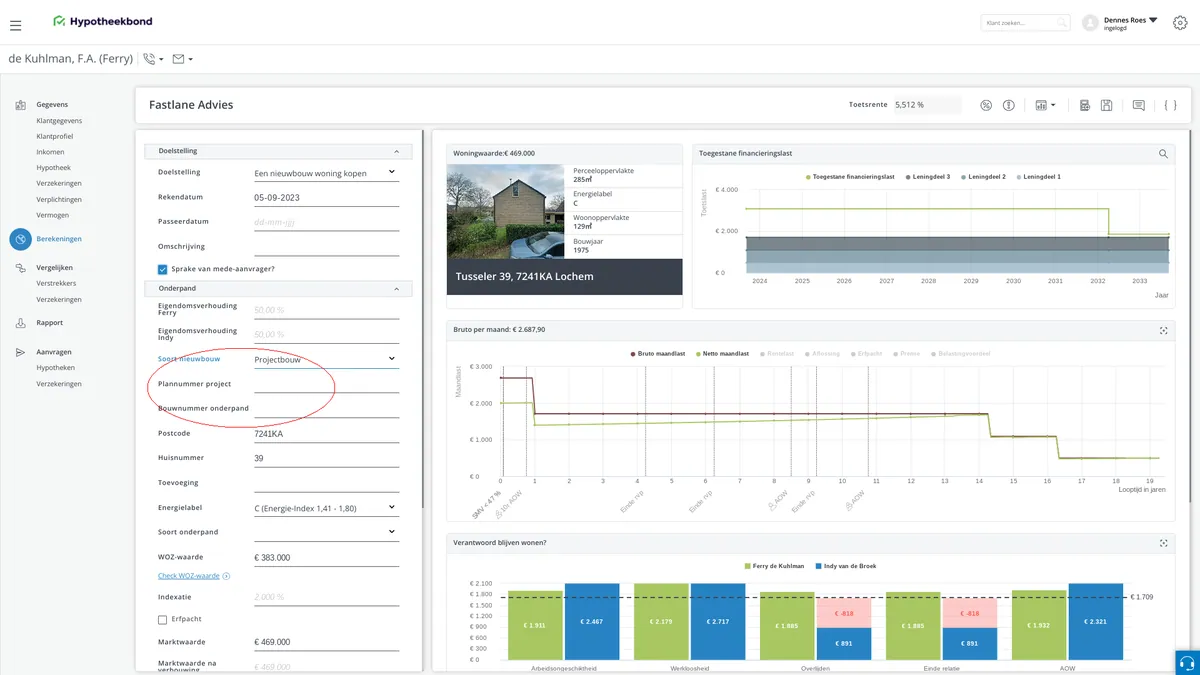 IT: 11165: Bij het doel om een nieuwbouwwoning te kopen, hebben we nieuwe velden toegevoegd:
We hebben een keuzemenu toevoegd met de volgende opties: CPO bouw; Zelfbouw en Projectbouw.
Als de keuze zelfbouw is, hebben we opnieuw een keuzemenu toegevoegd met opties: Zelfbouw met één aannemer, Zelfbouw met meerdere aannemers, en Zelfbouw zonder aannemer.
Als de keuze CPO bouw of Projectbouw is, hebben we de velden: Plannummer project en Bouwnummer onderpand hieraan toegevoegd.
Alle ingevoerde gegevens zullen vervolgens worden gekoppeld aan ons HDN-formulier.
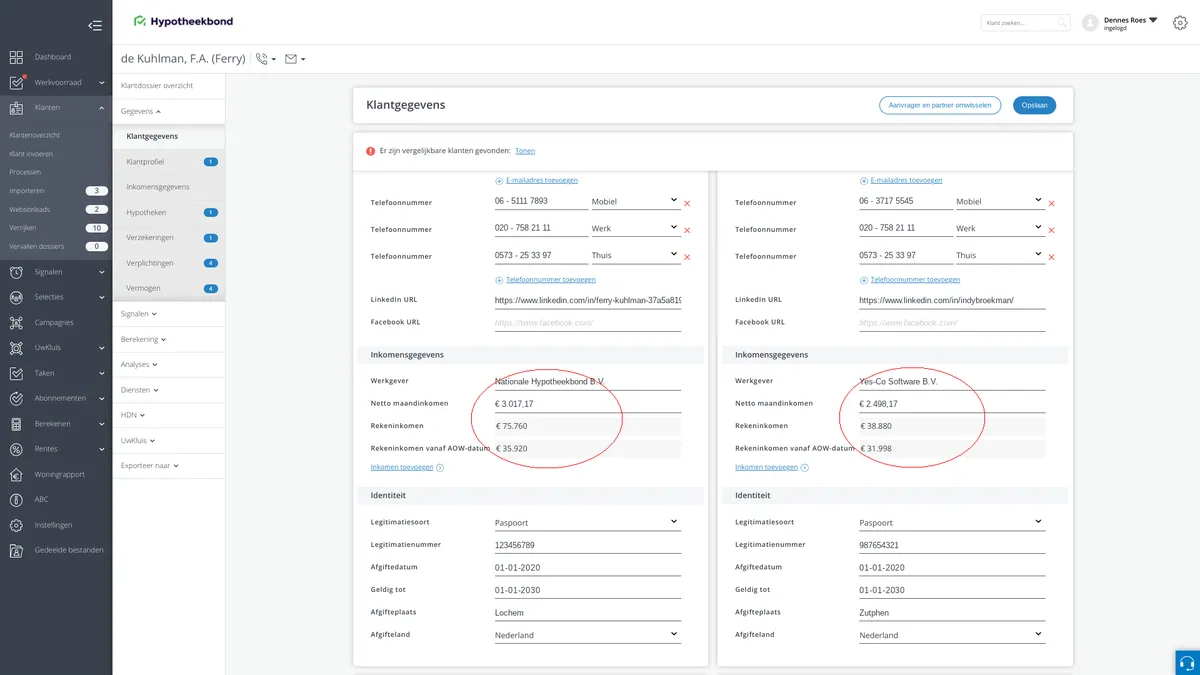 IT: 14619: Wanneer het inkomensformulier is ingevuld (specificatie van het inkomen), verbergen we de velden 'Functie' en 'Inkomstenbron' in het CRM-gedeelte.
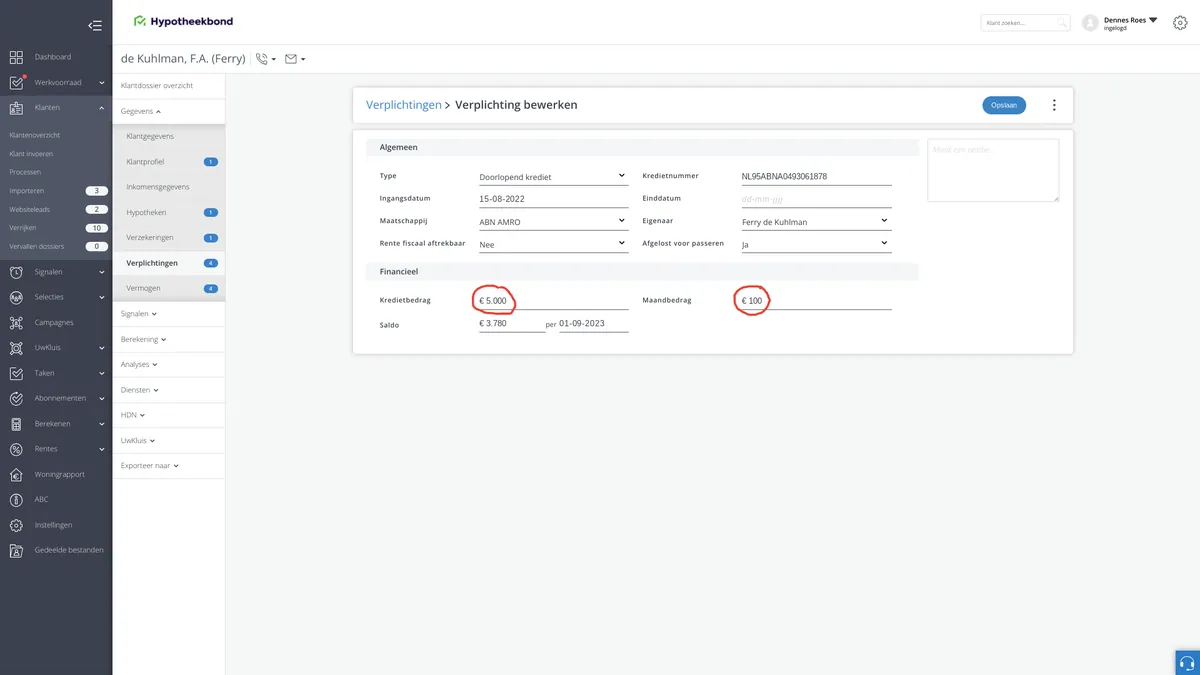 IT: 15516: Bij het 'Doorlopend krediet' bepalen we de toetslast als volgt: We nemen het kredietbedrag en vermenigvuldigen dit met 2%.
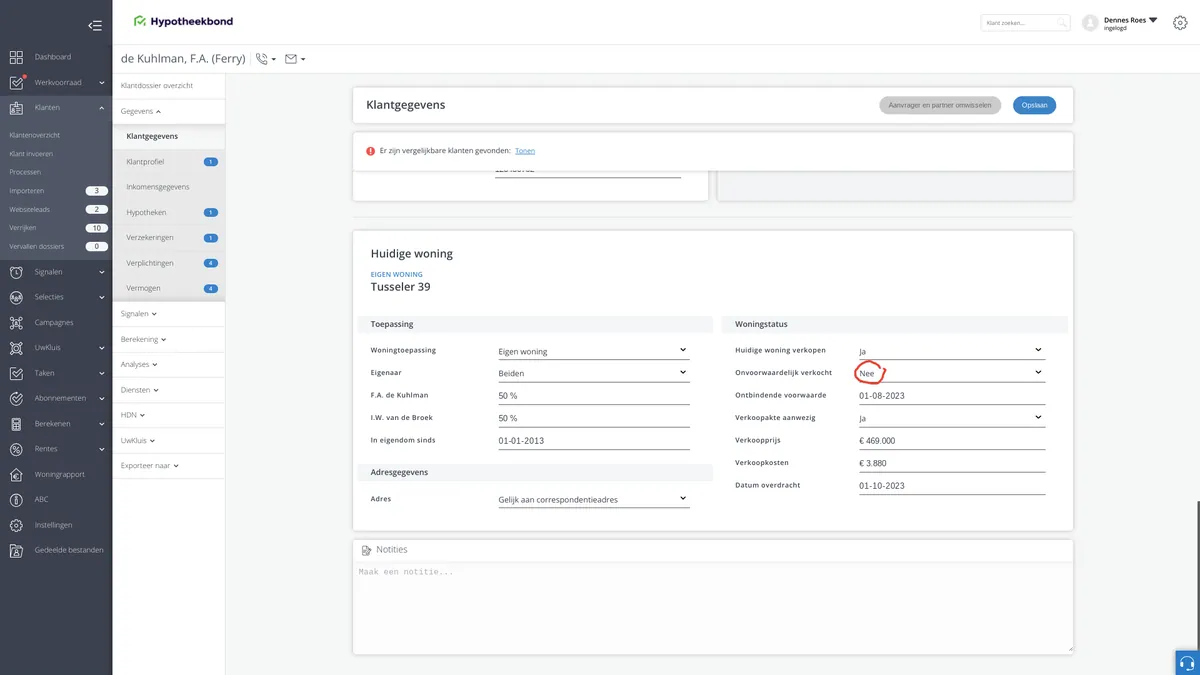 IT: 15514: Als de klant zijn of haar huidige woning nog niet definitief heeft verkocht, berekenen wij het bedrag dat overbrugd moet worden op deze manier: we nemen 90% van de 'verkoopprijs' van de woning, trekken de verkoopkosten en het resterende hypotheekbedrag ervan af.